Năm 2026 đánh dấu nhiều thay đổi quan trọng đối với hộ kinh doanh tại Việt Nam, đặc biệt trong lĩnh vực thuế, hóa đơn điện tử, kê khai doanh thu và quản lý thông tin thuế. Những thay đổi này khiến hộ kinh doanh cần chủ động hơn trong việc ghi nhận doanh thu, lưu trữ chứng từ và thực hiện nghĩa vụ thuế.
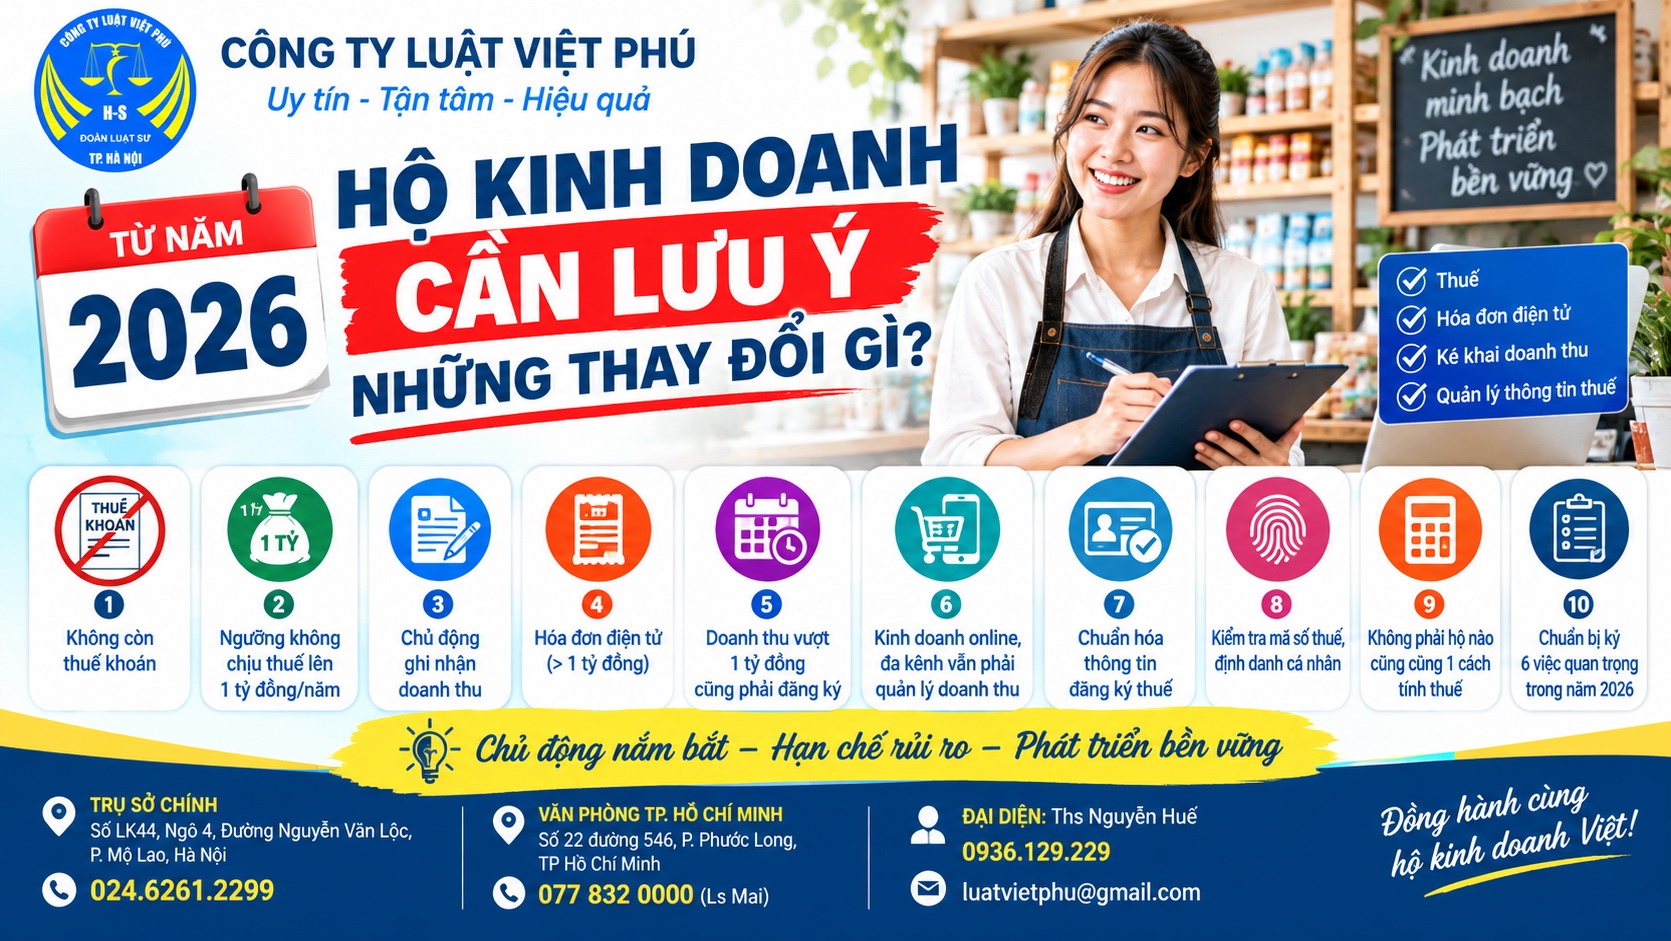
Đáng chú ý, từ năm 2026, cơ chế thuế khoán được thay thế bằng phương thức tự kê khai, tự nộp thuế theo quy định mới. Bên cạnh đó, ngưỡng doanh thu không phải chịu thuế đã được điều chỉnh lên 1 tỷ đồng/năm theo Nghị định 141/2026/NĐ-CP.
Dưới đây là những vấn đề hộ kinh doanh cần đặc biệt lưu ý.
1. Thay đổi lớn: không còn áp dụng cơ chế thuế khoán
Một trong những thay đổi quan trọng nhất từ năm 2026 là hộ kinh doanh chuyển sang cơ chế tự xác định doanh thu, kê khai và nộp thuế theo quy định thay vì tiếp tục áp dụng phương pháp thuế khoán như trước.
Nghị định 68/2026/NĐ-CP quy định chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh, có hiệu lực từ ngày 5/3/2026. Hệ thống quy định mới bao gồm các nội dung về thuế giá trị gia tăng, thuế thu nhập cá nhân, doanh thu tính thuế, chi phí được trừ, khai thuế, nộp thuế và hóa đơn điện tử.
Điều này có nghĩa là hộ kinh doanh cần quan tâm nhiều hơn đến doanh thu thực tế phát sinh trong quá trình hoạt động.
Việc chuyển đổi không có nghĩa mọi hộ kinh doanh đều phải nộp thuế ở cùng một mức. Nghĩa vụ thuế phụ thuộc vào doanh thu, ngành nghề và phương pháp tính thuế theo quy định.
2. Ngưỡng doanh thu không phải chịu thuế được nâng lên 1 tỷ đồng
Đây là một điểm rất đáng chú ý.
Nghị định 141/2026/NĐ-CP đã sửa đổi Nghị định 68/2026/NĐ-CP, nâng mức doanh thu năm không phải chịu thuế giá trị gia tăng và không phải nộp thuế thu nhập cá nhân đối với hộ kinh doanh, cá nhân kinh doanh lên 1 tỷ đồng/năm. Nghị định này có hiệu lực từ ngày 1/1/2026.
Như vậy, hộ kinh doanh cần xác định chính xác doanh thu trong năm để biết mình thuộc nhóm nào.
Tuy nhiên, “không phải nộp thuế” không đồng nghĩa với “không phải thực hiện bất kỳ thủ tục nào”. Một số trường hợp vẫn phải thông báo doanh thu hoặc thực hiện các nghĩa vụ quản lý thuế theo quy định.
Do đó, chủ hộ nên chủ động theo dõi doanh thu thay vì chờ đến cuối năm mới tổng hợp.
3. Hộ kinh doanh cần chủ động ghi nhận doanh thu
Trong cơ chế quản lý mới, việc xác định doanh thu trở thành vấn đề đặc biệt quan trọng.
Hộ kinh doanh nên xây dựng phương thức ghi nhận doanh thu phù hợp với thực tế hoạt động, chẳng hạn:
- Theo dõi doanh thu bán hàng từng ngày;
- Lưu lại đơn hàng;
- Quản lý doanh thu tiền mặt;
- Đối chiếu doanh thu chuyển khoản;
- Theo dõi doanh thu qua sàn thương mại điện tử;
- Lưu trữ chứng từ mua vào, bán ra;
- Phân loại doanh thu theo từng nhóm hàng hóa, dịch vụ.
Đối với hộ kinh doanh có nhiều kênh bán hàng, việc đối chiếu dữ liệu càng cần được thực hiện thường xuyên.
Đây cũng là vấn đề quan trọng khi cơ quan quản lý ngày càng tăng cường sử dụng dữ liệu điện tử trong quản lý thuế.
4. Hóa đơn điện tử: hộ kinh doanh doanh thu trên 1 tỷ đồng cần đặc biệt lưu ý
Theo quy định hiện hành sau khi Nghị định 141/2026/NĐ-CP sửa đổi Nghị định 68/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng phải áp dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Đối với hộ kinh doanh có nhiều địa điểm, quy định mới cũng yêu cầu sử dụng mã số thuế của hộ kinh doanh, cá nhân kinh doanh cho các cửa hàng và thể hiện thông tin địa điểm kinh doanh theo quy định trên hóa đơn.
Trong khi đó, hộ kinh doanh có doanh thu từ 1 tỷ đồng trở xuống nhưng có nhu cầu sử dụng hóa đơn điện tử và đáp ứng điều kiện thì có thể đăng ký sử dụng theo quy định.
Vì vậy, hộ kinh doanh nên kiểm tra doanh thu thường xuyên để chuẩn bị kịp thời nếu doanh thu trong năm vượt ngưỡng.
5. Doanh thu vượt 1 tỷ đồng trong năm cũng cần chú ý thời điểm đăng ký hóa đơn
Một điểm mà nhiều hộ kinh doanh dễ bỏ sót là không chỉ nhìn vào doanh thu của năm trước.
Trường hợp hộ kinh doanh mới hoạt động hoặc năm trước chưa vượt 1 tỷ đồng nhưng trong năm hiện tại có doanh thu lũy kế vượt 1 tỷ đồng thì phải thực hiện áp dụng hóa đơn điện tử theo quy định.
Nghị định 141/2026/NĐ-CP quy định hộ kinh doanh thuộc trường hợp này phải đăng ký sử dụng hóa đơn điện tử trong thời gian 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 1 tỷ đồng.
Do đó, chủ hộ không nên chỉ tổng kết doanh thu vào cuối năm mà cần theo dõi doanh thu lũy kế trong năm.
 6. Kinh doanh online, bán hàng đa kênh cũng cần quản lý doanh thu
Sự phát triển của TikTok, Facebook, website và các sàn thương mại điện tử khiến nhiều hộ kinh doanh hiện nay không còn bán hàng tại cửa hàng truyền thống.
Một hộ có thể đồng thời:
Bán tại cửa hàng → bán qua Facebook → bán qua TikTok → bán trên sàn thương mại điện tử → nhận đơn qua website.
Khi đó, việc tổng hợp doanh thu cần được thực hiện đầy đủ từ các kênh.
Chính sách thuế năm 2026 cũng đặt trọng tâm vào hoạt động kinh doanh trên nền tảng thương mại điện tử và nền tảng số. Nghị định 68/2026/NĐ-CP có quy định riêng về khai thuế, khấu trừ thuế đối với hoạt động kinh doanh trên các nền tảng này.
Vì vậy, không nên hiểu rằng doanh thu bán hàng online là một khoản riêng biệt và không cần đưa vào việc xác định nghĩa vụ thuế.
7. Thông tin đăng ký thuế cần được chuẩn hóa
Từ năm 2026, hộ kinh doanh cũng cần đặc biệt quan tâm đến thông tin định danh và đăng ký thuế.
Từ ngày 1/7/2026, Thông tư 90/2026/TT-BTC có hiệu lực, thay thế Thông tư 86/2024/TT-BTC và quy định riêng về đăng ký thuế đối với hộ kinh doanh, hộ gia đình và cá nhân. Quy trình cũng được tăng cường theo hướng điện tử, bao gồm việc thực hiện thủ tục qua các hệ thống trực tuyến theo quy định.
Cơ quan thuế cũng khuyến nghị người nộp thuế kiểm tra thông tin đăng ký thuế, đặc biệt là thông tin định danh và chủ động cập nhật khi có thay đổi.
8. Mã số thuế và thông tin định danh cần được kiểm tra
Một vấn đề khác mà chủ hộ cần lưu ý là việc sử dụng số định danh cá nhân trong quản lý thuế.
Theo hướng dẫn của cơ quan thuế, từ ngày 1/7/2025, số định danh cá nhân được sử dụng làm mã số thuế của người đại diện hộ kinh doanh; không còn cấp mã số thuế riêng cho từng địa điểm kinh doanh như trước.
Vì vậy, chủ hộ nên kiểm tra:
- Họ và tên;
- Số căn cước/số định danh;
- Ngày tháng năm sinh;
- Địa chỉ;
- Thông tin đăng ký hộ kinh doanh;
- Thông tin tài khoản, ví điện tử liên quan đến hoạt động kinh doanh.
Nếu thông tin không chính xác hoặc không đồng bộ, nên thực hiện cập nhật theo quy định.
9. Không phải hộ kinh doanh nào cũng áp dụng một cách tính thuế
Một điểm quan trọng khác là hộ kinh doanh không nên tự suy luận rằng tất cả các hộ đều có cùng một công thức tính thuế.
Nghị định 68/2026/NĐ-CP quy định nhiều nội dung về phương pháp tính thuế, trong đó có các phương pháp liên quan đến doanh thu và thu nhập tính thuế.
Do đó, khi xác định nghĩa vụ thuế cần xem xét đồng thời:
Doanh thu + ngành nghề + phương pháp tính thuế + chi phí được trừ (nếu thuộc trường hợp áp dụng) + kỳ kê khai.
Đối với hộ có quy mô lớn hoặc hoạt động nhiều ngành nghề, việc xác định đúng phương pháp tính thuế càng quan trọng.
10. Hộ kinh doanh nên chuẩn bị gì trong năm 2026?
Để hạn chế sai sót, chủ hộ nên xây dựng một quy trình quản lý đơn giản nhưng đầy đủ:
Thứ nhất, theo dõi doanh thu hằng ngày và tổng hợp theo tháng.
Thứ hai, tách biệt tương đối rõ doanh thu tiền mặt, chuyển khoản và doanh thu từ các nền tảng trực tuyến.
Thứ ba, lưu trữ hóa đơn, chứng từ và tài liệu liên quan đến hoạt động kinh doanh.
Thứ tư, kiểm tra ngưỡng doanh thu 1 tỷ đồng để xác định nghĩa vụ thuế và hóa đơn điện tử.
Thứ năm, kiểm tra thông tin đăng ký thuế và thông tin định danh.
Thứ sáu, chủ động tìm hiểu thời hạn khai, nộp thuế thay vì chờ cơ quan thuế nhắc nhở.
KẾT LUẬN
Năm 2026 là năm có nhiều thay đổi quan trọng đối với hộ kinh doanh, trong đó nổi bật là việc chuyển sang cơ chế quản lý thuế mới, tăng cường tự khai – tự nộp, nâng ngưỡng doanh thu không phải chịu thuế lên 1 tỷ đồng/năm, đồng thời áp dụng các quy định mới về hóa đơn điện tử và quản lý dữ liệu thuế.
Đối với hộ kinh doanh, điều quan trọng không chỉ là biết mình phải nộp bao nhiêu tiền thuế mà còn phải quản lý doanh thu, hóa đơn, chứng từ và thông tin đăng ký thuế một cách chính xác.
Nếu đang hoạt động kinh doanh hoặc chuẩn bị thành lập hộ kinh doanh, chủ hộ nên rà soát mô hình, ngành nghề, doanh thu và phương thức bán hàng để xác định đúng nghĩa vụ pháp lý và thuế theo quy định hiện hành.
CÔNG TY LUẬT VIỆT PHÚ
TRỤ SỞ CHÍNH
Số LK44, Ngõ 4, Đường Nguyễn Văn Lộc, P. Mộ Lao, Hà Nội
☎ 024.6261.2299
VĂN PHÒNG TP. HỒ CHÍ MINH
Số 22 đường 546, P. Phước Long, TP Hồ Chí Minh
☎ 077 832 0000 (Ls Mai)
ĐẠI DIỆN: Ths Nguyễn Huế – 0936.129.229
✉ luatvietphu@gmail.com